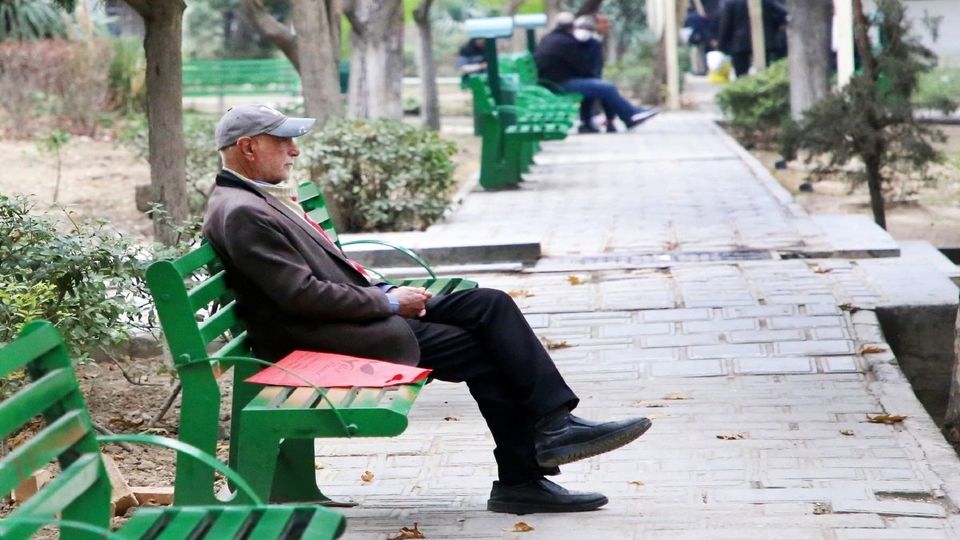
احسان خیری، بازنشسته تأمین اجتماعی، در یادداشتی با انتقاد از طرح آمار فوت بیمهشدگان در بحث بیمه تکمیلی، بر ضرورت اصلاح قرارداد، افزایش پوششهای درمانی و اجرای تعهدات قانونی سازمان تأمین اجتماعی تأکید کرد. متن این یادداشت به شرح زیر است:
شما که خود را کارشناس بیمه میدانید، انتظار میرود تفاوت میان مسئولیت بیمه تکمیلی در جبران هزینههای درمان و وظیفه قانونی سازمان تأمین اجتماعی در تأمین خدمات درمانی را بهخوبی بدانید.
وقتی کانون عالی بازنشستگان از شما میپرسد اگر قرارداد بیمه تکمیلی منعقد نشود و بازنشستهای به دلیل نداشتن پول از درمان محروم بماند و جان خود را از دست بدهد، آیا مسئولیت این اتفاق را میپذیرید، در پاسخ میگویید سالانه ۲۵ هزار نفر از بیمهشدگان دارای بیمه تکمیلی هم فوت میکنند!
واقعاً این چه پاسخی است؟! مگر کسی ادعا کرده بیمه تکمیلی باید جلوی مرگومیر را بگیرد؟ آیا چون بیماری در بیمارستان و زیر نظر پزشک فوت میکند، باید نتیجه بگیریم که خدمات درمانی بیفایده است؟ پس چرا فوت بیمهشدگان را بهانهای برای زیر سؤال بردن بیمه تکمیلی قرار میدهید؟
کانون عالی درباره مسئولیت محروم شدن بازنشستگان از پوشش بیمهای سؤال کرده است؛ شما در پاسخ، موضوع دیگری را مطرح میکنید که اساساً جواب آن سؤال نیست. این دو موضوع را نباید با هم قاطی کرد.
اگر آمار فوت سالانه ۲۵ هزار نفر درست است، منبع آن کجاست؟ آیا علت فوت این افراد بررسی شده است؟ آیا میدانید بیمه تکمیلی چه میزان از هزینههای درمان آنها را پرداخته و به چند خانواده در تأمین هزینههای سنگین درمان کمک کرده است؟ صرف فوت یک بیمهشده، نه بیفایده بودن بیمه را ثابت میکند و نه نشان میدهد که بدون بیمه وضعیت او بهتر میشد.
ما هم به سقفهای ناکافی، هزینههای سنگین درمان و مشکلات پرداخت خسارت اعتراض داریم. خانوادهای که برای یک جراحی سنگین باید صدها میلیون تومان هزینه کند، از کجا چنین پولی بیاورد؟ آیا باید خانه و ماشینش را بفروشد تا عزیزش را درمان کند؟
اگر قرارداد ایراد دارد، باید اصلاح شود؛ اگر پوششها کافی نیست، باید افزایش یابد و اگر بیمهگر به تعهداتش عمل نمیکند، باید پاسخگو باشد. اما مخالفت با بیمه تکمیلی، بدون ارائه راهی برای تأمین هزینههای درمان بازنشستگان، چه مشکلی را حل میکند؟
از طرف دیگر، وجود بیمه تکمیلی نباید بهانهای برای فراموش شدن وظایف قانونی سازمان تأمین اجتماعی باشد. ماده ۵۴ قانون تأمین اجتماعی و قانون الزام به اجرای تعهدات درمانی سازمان همچنان پابرجاست. ما هم خواهان بیمه تکمیلی مناسب هستیم و هم خواهان اجرای کامل تعهدات قانونی سازمان.
حالا سؤال ما از شما این است: اگر با قرارداد بیمه تکمیلی مخالف هستید، چه راهکاری برای بازنشستهای دارید که توان پرداخت هزینههای سنگین درمان را ندارد؟ آیا سازمان تأمین اجتماعی قرار است این هزینهها را تأمین کند؟ اگر بله، مستند و برنامه اجرایی آن کجاست؟ اگر چنین تضمینی وجود ندارد، چرا با پوششی مخالفت میکنید که دستکم بخشی از هزینههای درمان را جبران میکند؟
کارشناسی بیمه فقط اعلام یک آمار و زیر سؤال بردن دیگران نیست. اگر به قرارداد ایراد دارید، مستند صحبت کنید و راهکار ارائه دهید؛ نه اینکه با طرح موضوع فوت بیمهشدگان، پرسش کانون عالی را به تمسخر بگیرید.
ما نه از عملکرد ضعیف بیمه تکمیلی دفاع میکنیم و نه حاضریم به دلیل ضعفهای آن، اصل این پوشش را از دست بدهیم. خواسته ما اصلاح قرارداد، پوشش متناسب با هزینههای واقعی درمان، پاسخگویی بیمهگر و اجرای تعهدات قانونی سازمان تأمین اجتماعی است.
بازنشستهای که سالها حق بیمه پرداخته، نباید هنگام بیماری بین هزینههای کمرشکن و محروم ماندن از درمان گرفتار شود. پس به جای تکرار آمار فوت بیمهشدگان، به این سؤال پاسخ دهید: اگر بیمه تکمیلی نباشد و بازنشستهای به دلیل نداشتن پول از درمان محروم شود، چه کسی هزینه درمان او را تأمین میکند و راهکار شما برای جلوگیری از این محرومیت چیست؟